11月3日至4日,印尼能矿部(ESDM)连续释放信号:再次确认将通过RKAB(矿产与煤炭工作计划与预算)控制镍矿供应,且2027年的配额收紧幅度可能比今年进一步扩大。能矿部长巴赫利尔在11月4日公开表示,印尼下游化产业大多数产品仍停留在中间加工环节,仅达50%—60%,产能已经泛滥,政府正在重新评估仅生产半成品的冶炼厂建设许可政策。同期市场消息称,华友在印尼的业务计划削减最多50%的产量,Harita Nickel、青山等企业也存在减产计划(具体口径尚待企业确认)。
价格层面的反应比较温和。11月4日沪镍主力合约收于116900元/吨,较前一交易日微跌0.09%;LME镍库存275592吨,沪镍仓单87934吨,仍处高位。矿端反而在往下走:印尼11月上半月HMA(金属矿产基准价)降至15478.67美元/吨,较10月下半月下降2.33%;Ni1.6%品位HPM降至57.44美元/湿吨,实际成交52.44—53.44美元/湿吨,贴水扩大到5美元/湿吨。菲律宾Ni1.3%品位矿CIF报39—41美元/湿吨,低位暂稳。需求端,国内43家不锈钢厂11月300系计划排产188.93万吨,环比增3.68%,对镍铁形成一定支撑,但钢厂采购仍以刚需为主;高镍生铁出厂均价1012元/镍点。
这组数据里最值得镍钛材料厂注意的,不是"镍价涨还是跌",而是另一件事:全球镍资源的供给,正越来越集中在少数几个政策变量手里。
印尼一国的镍冶炼产品产量,据印尼FINI在11月4日的预计,2026年约220万—240万金属吨。这意味着,配额审批、出口政策、冶炼许可的任何一次调整,都会沿着"矿—镍铁—电解镍—母合金"这条链条,一路传导到国内镍钛厂的采购成本与交期上。而当上游同时存在"矿价下移"与"政策收紧"两个反向力量时,价格会表现为区间震荡,但供应的不确定性是实打实存在的——它不体现在均价上,体现在某个月的到货节奏、某个牌号的现货升水、某个批次的成分波动上。
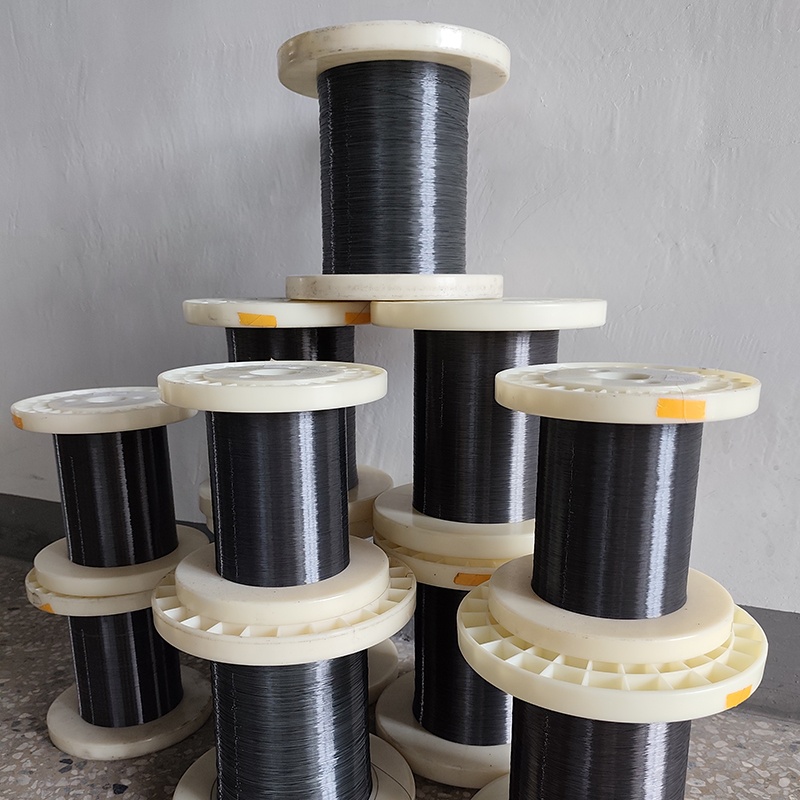
对镍钛这种对成分极度敏感的材料来说,原料端的不确定性会被放大两次:第一次在母合金熔炼时,镍、钛的纯度与杂质水平直接决定相变温度;第二次在成品批次间,即使成分名义值相同,微量杂质与气体含量的差异也会让Af漂移。镍含量每偏离0.1个原子百分比,相变温度约漂移10℃,这个数字在原料波动期尤其值得警惕。
原料可以全球买,工艺不能全球借。
惠州市鹏城瑞科技有限公司是镍钛合金材料源头厂家,从熔炼开始,历经锻造、轧制、拉拔全产业链生产加工,品控贯穿每一个环节。把熔炼握在自己手里,在原料波动周期里意味着三件具体的事:其一,入炉前的原料可以按批做成分复检与杂质筛查,不合格的料在炉前就被拦下,而不是做成丝之后再靠检测去挑;其二,采用真空熔炼工艺,把氧、氮、碳控制在目标区间内,让不同批次原料的差异在熔炼阶段被"抹平";其三,每一炉都有独立的成分与相变记录,客户拿到的每一批丝、板、管、绳、棒,都能回溯到具体炉号。
形态上,公司覆盖丝 / 板 / 管 / 绳 / 棒 / 定制件全系列。对采购方而言,全形态供给的实际价值在于:当外部原料市场出现阶段性紧张时,不必为了凑齐不同形态的物料而在多家供应商之间分头锁货、分头等交期,一家源头厂就能把规格配齐、批次对齐,把供应链的复杂度降下来。
镍的价格每天都有人报价,但材料的确定性不是报价能给的。它长在炉子边上。